
Geld & Finanzen
100-Umschläge-Challenge: So funktioniert sie und so viel Geld kommt zusammen
Von der Preisdrache-Redaktion · Aktualisiert am · So arbeiten wir
Werbung Diese Seite enthält Affiliate-Links. Kaufst oder buchst du darüber, erhalten wir eine Provision; dein Preis ändert sich nicht.
Die 100-Umschläge-Challenge klingt nach einem Spiel, ist aber ein ziemlich ehrgeiziger Sparplan: Am Ende stehen 5.050 Euro. Hier findest du die Rechnung hinter dieser Summe, eine Tabelle, wie lange die Challenge bei welchem Tempo dauert, Varianten mit 50, 150 oder 200 Umschlägen und mit kleineren Beträgen, den Vergleich mit der 52-Wochen-Challenge und die Frage, wo das gesparte Geld sicher liegt. Die Angaben zur Einlagensicherung stammen von BaFin, Bundesbank und Entschädigungseinrichtung deutscher Banken, alle Summen sind eigene, nachprüfbare Rechnungen. Allgemeine Information, keine Anlageberatung.
Wie funktioniert die 100-Umschläge-Challenge?
Du beschriftest 100 Umschläge mit den Zahlen 1 bis 100, mischst sie und ziehst in deinem eigenen Rhythmus einen davon. Die Zahl auf dem gezogenen Umschlag ist der Betrag in Euro, den du hineinsteckst; ist jeder Umschlag gefüllt, ist die Challenge geschafft.
Die Idee stammt aus Social-Media-Videos und hat keine festen Regeln. Bewährt haben sich drei Absprachen mit dir selbst:
- Rhythmus festlegen: täglich, zweimal pro Woche oder immer am Zahltag. Ohne festen Termin bleiben die Umschläge liegen.
- Ziehen statt aussuchen: Wer frei wählt, nimmt erst alle kleinen Zahlen und steht am Ende vor einem Berg großer Beträge. Der Zufall verteilt teure und günstige Umschläge über die ganze Laufzeit.
- Schwierige Ziehung erlaubt tauschen: Passt die 94 gerade nicht ins Budget, legst du sie zurück und ziehst neu. Gezählt wird nur, was wirklich eingezahlt ist.
Vor dem Start lohnt ein Blick auf dein monatliches Budget. Wer seine Ausgaben ohnehin schon in Töpfe aufteilt, kann die Challenge als zusätzlichen Spartopf führen, wie in der Anleitung zur Umschlagmethode beschrieben.
Wie viel Geld kommt bei der 100-Umschläge-Challenge zusammen?
Bei 100 Umschlägen mit 1 bis 100 Euro kommen am Ende genau 5.050 Euro zusammen. Im Durchschnitt steckt also in jedem Umschlag 50,50 Euro.
So rechnest du jede Variante selbst nach (Rechnung nach der Gaußschen Summenformel): Du addierst die kleinste und die größte Zahl, multiplizierst mit der Anzahl der Umschläge und teilst durch zwei. Für 100 Umschläge heißt das: (1 + 100) × 100 ÷ 2 = 5.050. Der Durchschnitt pro Umschlag ist immer die halbe Summe aus kleinster und größter Zahl.
| Umschläge | Beträge | Gesamtsumme | Ø pro Umschlag |
|---|---|---|---|
| 50 | 1 bis 50 € | 1.275 € | 25,50 € |
| 100 | 1 bis 100 € | 5.050 € | 50,50 € |
| 150 | 1 bis 150 € | 11.325 € | 75,50 € |
| 200 | 1 bis 200 € | 20.100 € | 100,50 € |
Die Tabelle zeigt einen Effekt, den viele unterschätzen: Verdoppelst du die Zahl der Umschläge von 100 auf 200, verdoppelt sich nicht die Summe, sondern sie wächst fast auf das Vierfache (20.100 statt 5.050 Euro). Denn mit mehr Umschlägen steigt nicht nur ihre Zahl, sondern auch der höchste Betrag. Prüfe deshalb vor einer großen Variante genau, ob sie in dein Budget passt.
100 Umschläge Challenge Tabelle: Wie lange dauert sie?
Wie lange du brauchst, hängt allein davon ab, wie viele Umschläge du pro Woche füllst. Bei einem Umschlag täglich bist du nach 100 Tagen fertig, bei einem pro Woche nach knapp zwei Jahren.
Die folgende Tabelle ist eine eigene Rechnung mit dem Durchschnitt von 50,50 Euro pro Umschlag. Beim zufälligen Ziehen schwankt die tatsächliche Wochensumme, im Mittel landest du aber bei diesen Werten.
| Tempo | Dauer für 100 Umschläge | Ø Sparbetrag pro Woche |
|---|---|---|
| 1 Umschlag pro Tag | 100 Tage (gut 14 Wochen) | 353,50 € |
| 3 Umschläge pro Woche | 34 Wochen | 151,50 € |
| 2 Umschläge pro Woche | 50 Wochen | 101,00 € |
| 1 Umschlag pro Woche | 100 Wochen (rund 23 Monate) | 50,50 € |
Das oft gezeigte Tempo „ein Umschlag pro Tag“ bedeutet also rund 1.500 Euro im Monat (Rechnung: 50,50 € × 30 Tage = 1.515 €). Für die meisten Haushalte ist das zu viel. Realistischer ist ein Rhythmus von zwei Umschlägen pro Woche: Dann bist du in knapp einem Jahr fertig und legst im Schnitt etwa 101 Euro pro Woche zurück.
100 Umschläge Challenge selber machen mit kleineren Beträgen
Wenn 5.050 Euro zu viel sind, behältst du die 100 Umschläge und änderst nur den Wert pro Zahl. Am einfachsten ist ein fester Faktor: Jede Zahl wird mit 10, 20 oder 50 Cent multipliziert.
| Wert pro Zahl | Beispiel Umschlag 37 | Gesamtsumme (Rechnung) |
|---|---|---|
| 1 Cent | 0,37 € | 50,50 € |
| 10 Cent | 3,70 € | 505 € |
| 20 Cent | 7,40 € | 1.010 € |
| 50 Cent | 18,50 € | 2.525 € |
| 1 Euro (Original) | 37,00 € | 5.050 € |
Die Cent-Variante mit 1 Cent pro Zahl eignet sich für Kinder oder als Kleingeld-Sammelbox. Die 10-Cent-Variante ergibt mit 505 Euro einen realistischen Rücklagenbetrag für Studierende oder Azubis. Eine dritte Möglichkeit: Du rechnest vom Ziel aus. Willst du zum Beispiel 2.000 Euro erreichen, teilst du 2.000 durch 5.050 und erhältst rund 0,40 Euro pro Zahl (Rechnung, gerundet). Umschlag 37 wäre dann rund 14,80 Euro wert.
Wichtig bei allen Varianten mit Cent-Beträgen: Kleingeld im Umschlag wird schnell schwer. Ab einer gewissen Menge ist es bequemer, nur den Umschlag abzuhaken und den Betrag gesammelt aufs Konto zu überweisen.
100 Umschläge oder 52 Wochen Challenge – was passt besser?
Die 52-Wochen-Challenge bringt 1.378 Euro in einem Jahr, die 100-Umschläge-Challenge 5.050 Euro in frei wählbarer Zeit. Die Umschlag-Variante ist damit etwa 3,7-mal so groß und eher etwas für Menschen mit spürbarem monatlichem Überschuss.
| 52-Wochen-Challenge | 100-Umschläge-Challenge | |
|---|---|---|
| Endsumme | 1.378 € (Rechnung: 53 × 52 ÷ 2) | 5.050 € (Rechnung: 101 × 100 ÷ 2) |
| Dauer | fest 52 Wochen | frei, z. B. 100 Tage bis 100 Wochen |
| Ø pro Woche bei 1 Jahr Laufzeit | 26,50 € | rund 97 € (5.050 € ÷ 52) |
| Reihenfolge | meist festgelegt (Woche 1 = 1 €) | Zufall durch Ziehen |
| Belastung | steigt zum Jahresende stark an | verteilt sich durch den Zufall |
Ein Unterschied wird oft übersehen: Bei der klassischen 52-Wochen-Challenge fallen die höchsten Beträge in die letzten Wochen, bei einem Start im Januar also in den Dezember. Bei den Umschlägen sorgt das Ziehen dafür, dass hohe Zahlen mal früh, mal spät kommen. Wer einen kleineren Einstieg sucht, beginnt mit der 52-Wochen-Variante oder mit 50 Umschlägen (1.275 Euro) und steigert sich danach. Wer erst einmal herausfinden will, wo Geld versickert, kann vorher eine No-Spend-Challenge machen und das so frei gewordene Geld in die Umschläge stecken.
Geld zuhause aufbewahren oder auf die Bank?
Für ein paar Wochen sind gefüllte Umschläge im Schrank in Ordnung, für mehrere tausend Euro über Monate eher nicht. Auf einem Tagesgeldkonto bei einer Bank mit deutscher Einlagensicherung ist das Geld geschützt und trotzdem jederzeit verfügbar.
Bargeld zuhause: Ein gesetzliches Höchstmaß für Bargeld in der Wohnung gibt es nicht. Das Risiko liegt woanders: Bei Einbruch, Brand oder Wasserschaden ersetzt die Hausratversicherung Bargeld meist nur bis zu einer im Vertrag festgelegten Grenze, oft abhängig davon, ob es in einem Tresor lag. Schau vor dem Start in deine Versicherungsbedingungen nach dem Stichwort „Bargeld“ oder „Wertsachen“. Bei einer vollen 100-Umschläge-Challenge mit 5.050 Euro dürfte diese Grenze in vielen Verträgen überschritten sein.
Tagesgeldkonto: Laut BaFin sind Einlagen bei Banken in Deutschland gesetzlich bis 100.000 Euro pro Kundin oder Kunde und Bank geschützt, unabhängig von der Anzahl der Konten; bei Gemeinschaftskonten hat jede Inhaberin und jeder Inhaber einen eigenen Anspruch. Die Entschädigung wird laut BaFin innerhalb von sieben Arbeitstagen ausgezahlt. Die Bundesbank nennt die gleiche Grenze von 100.000 Euro je Einleger und je Bank, Zinsansprüche eingeschlossen. Die Verbraucherzentrale rät, bei Tagesgeld auf eine deutsche Einlagensicherung zu achten, weil eine Sicherung im EU-Ausland nicht gleich sicher sei (Stand 20.01.2026).
Praktischer Mittelweg: Du ziehst und füllst die Umschläge wie gewohnt, bringst den Inhalt aber einmal im Monat zur Bank oder überweist den Betrag direkt vom Girokonto aufs Tagesgeld. Der Umschlag bleibt dann leer und dient nur als Beleg, dass diese Zahl erledigt ist. Wie sich Tagesgeld und Festgeld unterscheiden, erklärt der Ratgeber Tagesgeld oder Festgeld.
100 Umschläge Challenge Erfahrungen: Wie hältst du durch?
Die Challenge scheitert selten am Anfang, sondern im letzten Drittel, wenn fast nur noch große Zahlen im Stapel liegen. Wer das vorher einplant, kommt deutlich leichter ans Ziel.
Ein Blick auf die Zahlen zeigt warum: Die 25 kleinsten Umschläge (1 bis 25) ergeben zusammen nur 325 Euro, die 25 größten (76 bis 100) dagegen 2.200 Euro (eigene Rechnung). Hast du am Anfang bevorzugt kleine Zahlen gewählt, wird das Ende entsprechend teuer.
- Konsequent ziehen: Der Zufall ist dein Schutz vor dem teuren Endspurt.
- An den Zahltag koppeln: Plane zum Beispiel am Monatsanfang vier bis acht Umschläge ein, bevor das Geld anderweitig verplant ist.
- Pausen erlauben: In teuren Monaten wie Dezember oder bei Reparaturen setzt du aus, statt abzubrechen. Die Challenge hat keine Frist.
- Zwischenziele feiern: Bei 25, 50 und 75 Umschlägen kurz Bilanz ziehen motiviert mehr als der Blick auf die noch fehlende Summe.
- Notgroschen zuerst: Das Challenge-Geld sollte nicht gleichzeitig deine Notreserve sein. Sonst musst du bei der ersten kaputten Waschmaschine die Umschläge plündern.
- Sichtbar machen: Eine Liste an der Kühlschranktür oder ein Tracker auf dem Handy zeigt, wie weit du schon bist.
So hilft Pennyfold bei der 100-Umschläge-Challenge
Pennyfold ist eine Android-App, in der du die Umschläge als Felder zum Ausmalen führst, statt Papier abzuhaken. Die 100-Umschläge-Challenge gibt es mit 100 Umschlägen oder als Variante mit 50, 150 oder 200; eine Schaltfläche zieht einen zufälligen Umschlag, und du kannst Felder in beliebiger Reihenfolge abhaken.
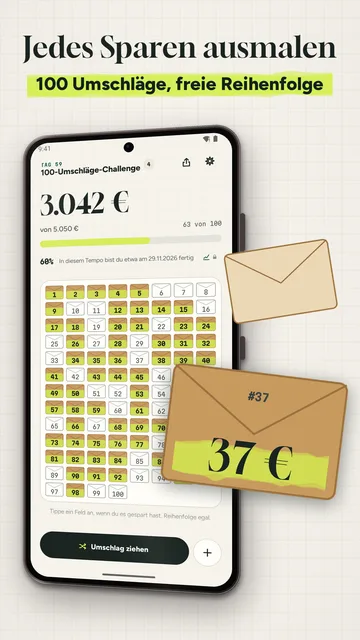
- Vier Challenges gratis, mit dezenter Werbung: 100 Umschläge, 52 Wochen (aufsteigend, absteigend, fester Betrag oder aus einem Ziel berechnet; wöchentlich, zweiwöchentlich oder monatlich), No Spend Challenge von 7 bis 365 Tagen im Kalender mit Serie und ein Sparziel mit gemischten Beträgen.
- Jede Währung mit Cent: Damit lassen sich auch die kleineren Varianten aus diesem Ratgeber abbilden. Zusatzbeträge wie Kleingeld, Bonus oder Teilzahlungen trägst du separat ein.
- Erinnerungen: täglich oder wöchentlich zur Wunschzeit; bei der No Spend Challenge mit der Frage „Tag ohne Ausgaben?“ und Schaltflächen direkt in der Benachrichtigung. Nach einem Neustart oder Update kommen sie wieder.
- Kein Konto, kein Bank-Login: Jeder Tipp wird sofort gespeichert und ist im Handy-Backup enthalten; für ein neues Handy gibt es eine Sicherungsdatei.
- Zwischenziele sichtbar: Meilenstein-Stempel bei 25, 50, 75 und 100 Prozent sowie ein Story-Bild und ein Ausmal-Video im Format 9:16.
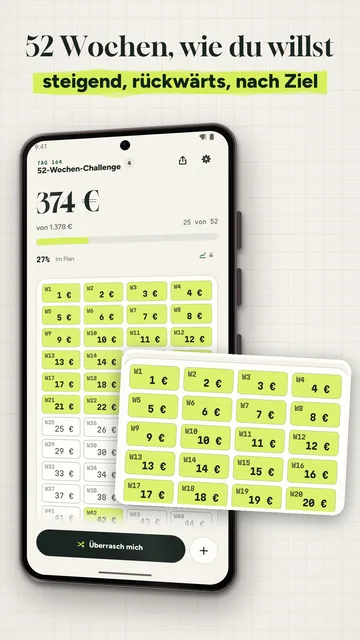
Die Pro-Version ist werbefrei und ergänzt mehrere Challenges gleichzeitig, Formen-Tracker (Herz, Haus, Sparschwein, Flugzeug, Stern), fünf weitere Markerfarben, Auswertungen mit Sparkurve, Wochentempo, der Woche mit dem höchsten Sparbetrag und Zieldatum sowie das Video in HD ohne Wasserzeichen. Den Link zur App findest du im App-Tipp unter diesem Ratgeber, Hilfe zur Bedienung auf der App-Seite zu Pennyfold.
Was Pennyfold nicht kann
Pennyfold ist ein Tracker, keine Bank. Die App verwahrt kein Geld, bewegt kein Geld und ist mit keinem Konto verbunden. Das Zurücklegen musst du selbst erledigen, ob in bar oder per Überweisung aufs Tagesgeld.
- Keine Finanzberatung: Ob und wie viel du sparen kannst, entscheidest du anhand deines Budgets.
- Keine Kontoabfrage: Die App weiß nicht, ob ein Betrag wirklich überwiesen wurde, sie zeigt nur, was du einträgst.
- Nur Android: Für iPhone gibt es die App nicht.
- Mehrere parallele Challenges, Formen-Tracker und Auswertungen gibt es nur in Pro.
Alles in diesem Ratgeber klappt genauso mit 100 Papierumschlägen und einer Liste.
Was kostet Pennyfold?
Die vier Challenges selbst sind gratis, mit dezenter Werbung. Pro ist werbefrei und kostet als Abo 1,99 Euro im Monat oder 11,99 Euro im Jahr und ist jederzeit in Google Play kündbar (Stand 09.11.2026, Google Play Deutschland).
Rechnung: Zwölf Monatsabos ergeben 23,88 Euro, das Jahresabo liegt also 11,89 Euro darunter. Für eine einzelne 100-Umschläge-Challenge brauchst du Pro nicht; es lohnt sich eher, wenn du mehrere Challenges parallel führen oder die Auswertungen nutzen willst. Wie du laufende Abos im Blick behältst und kündigst, steht im Ratgeber Abos kündigen.
Als Nächstes: Wer wissen will, wo das Geld für die Umschläge herkommen kann, beginnt mit Haushaltsbuch führen. Teurer gewordene Abos prüfst du mit Preiserhöhung beim Abo: was tun?.
Häufige Fragen
Wie viel Geld spart man mit der 100-Umschläge-Challenge?
Genau 5.050 Euro, wenn die Umschläge die Beträge 1 bis 100 Euro tragen. Mit 50 Umschlägen sind es 1.275 Euro, mit 150 Umschlägen 11.325 Euro und mit 200 Umschlägen 20.100 Euro.
Wie lange dauert die 100-Umschläge-Challenge?
So lange, wie du willst. Bei einem Umschlag pro Tag 100 Tage, bei zwei pro Woche 50 Wochen, bei einem pro Woche 100 Wochen. Eine feste Frist gibt es nicht.
Kann ich die Challenge mit kleineren Beträgen machen?
Ja. Multipliziere jede Zahl mit einem festen Wert, etwa 10 Cent. Dann ergibt die gesamte Challenge 505 Euro, mit 50 Cent pro Zahl 2.525 Euro.
Ist die 100-Umschläge-Challenge besser als die 52-Wochen-Challenge?
Nicht besser, sondern größer: 5.050 statt 1.378 Euro. Für den Einstieg eignet sich die 52-Wochen-Challenge oder eine Variante mit 50 Umschlägen, für einen größeren Sparbetrag die 100 Umschläge.
Wo bewahre ich das gesparte Geld sicher auf?
Größere Beträge besser auf einem Tagesgeldkonto. Laut BaFin sind Einlagen bis 100.000 Euro pro Kunde und Bank gesetzlich geschützt, Bargeld zuhause ersetzt die Hausratversicherung meist nur bis zu einer vertraglichen Grenze.
Quellen und Stand
- BaFin: Einlagensicherung – gesetzlicher Schutz bis 100.000 Euro pro Kunde und Bank (bafin.de)
- Deutsche Bundesbank: Einlagensicherung in Deutschland (bundesbank.de)
- Entschädigungseinrichtung deutscher Banken: Fragen und Antworten (edb-banken.de)
- Verbraucherzentrale: Zinsen für Tagesgeld und Festgeld (Stand 20.01.2026) (verbraucherzentrale.de)
Aktualisiert am . Wie Ratgeber entstehen und geprüft werden, steht auf der Seite Redaktion und Prüfverfahren. Wie wir Daten auswählen und gewichten, steht unter So vergleichen wir; wie wir Geld verdienen, unter Wie wir Geld verdienen. Fehler gefunden? Schreib uns über die Adresse im Impressum.
